2026年10月1日から、改正された同一労働同一賃金ガイドラインが適用され、退職手当(退職金)についての留意事項が新たに加わりました。これを機に「パートにも退職金を」と検討を始めた会社も多いのではないでしょうか。
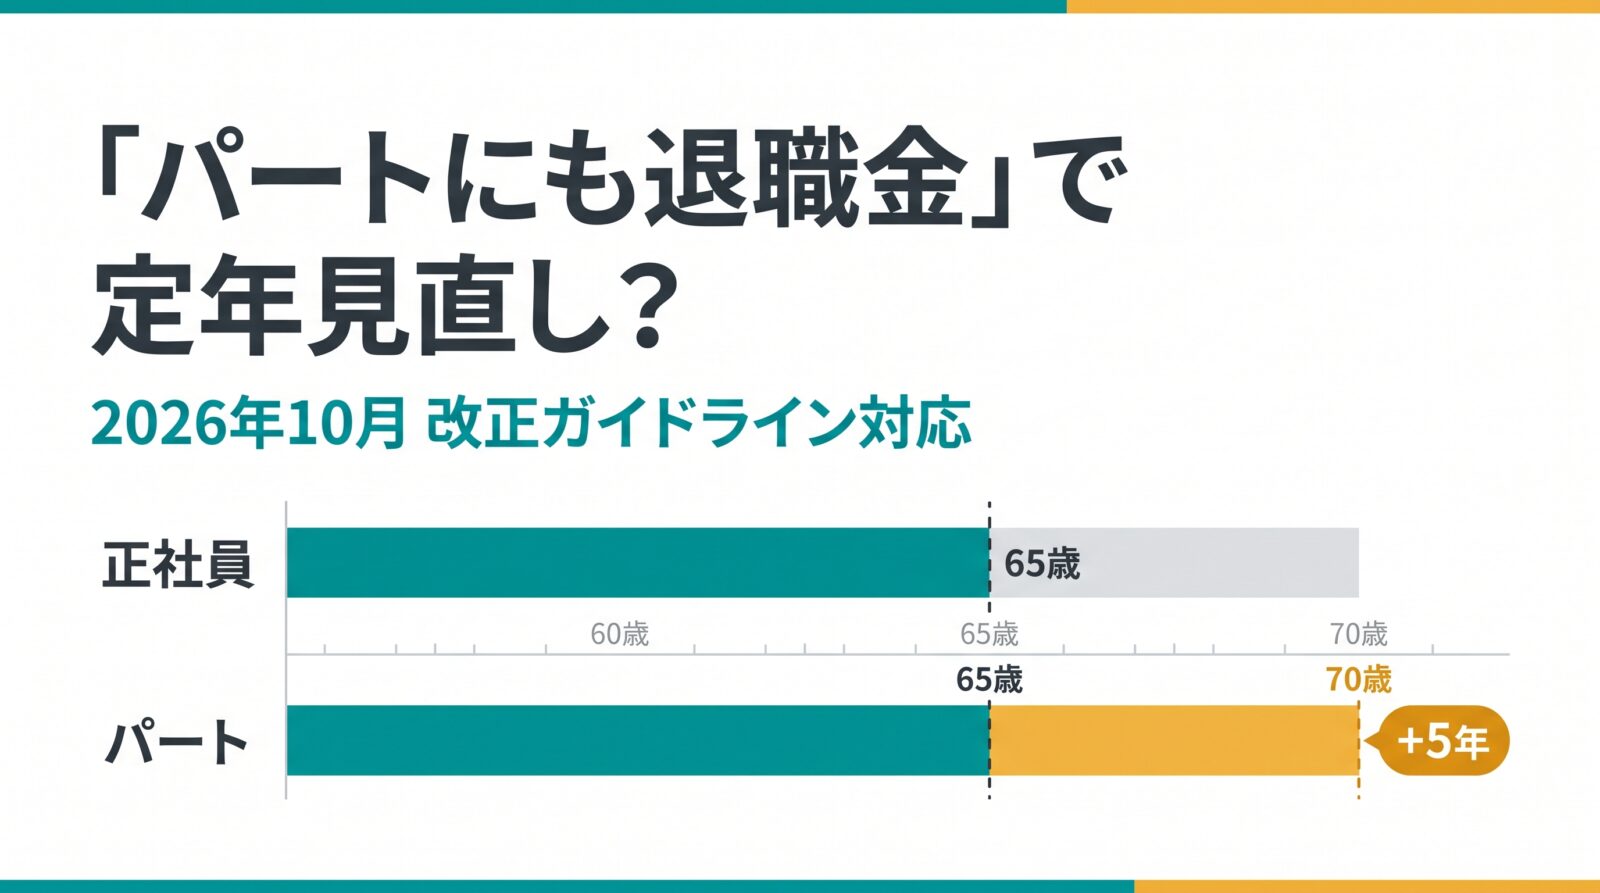
ところが、パートの定年が正社員より高い会社では、正社員と同じ計算方式の退職金を入れると、かえってパートの方が有利になる「逆転」が起こります。原因は、雇用区分ごとの定年年齢の違いにあります。
この記事では、退職金の導入が定年年齢の見直しにまで広がる理由と、雇用区分の区切りを65歳にそろえて、その後は別の区分で再雇用するという解決策を、社労士が実務の視点から解説します。
改正ガイドラインは退職手当について何を求めているか
改正ガイドラインは、退職手当には「労務の対価の後払い、功労報償等」のさまざまな性質や目的が含まれ得る、と位置づけています。そのうえで、次の2つがそろう場合には、正社員との待遇差が不合理と認められ得るとしています。
- 退職手当の性質・目的がパートや有期雇用の方にも当てはまるのに、職務の内容などの違いに応じた均衡のとれた退職手当を支給していない
- その見合いとして、労使交渉を経て基本給を高く支給しているなどの事情もない
裏を返せば、会社がとり得る対応は大きく2つです。一つは、パートや有期雇用の方にも、職務内容などの違いに応じた退職金を支給すること。もう一つは、退職金を支給しない代わりに、労使で話し合ったうえで基本給を手厚くすることです。
なお、ガイドラインの退職手当の項には、「問題とならない例」「問題となる例」といった具体例は示されていません。自社の退職金がどのような目的で設けられているのか(長期勤続への報償なのか、賃金の後払いなのか)を整理し、その目的がパートにも当てはまるかどうかを、会社自身が説明できるようにしておくことが出発点になります。
退職金を支給する方向で制度を設計する場合、退職金の額を左右する「勤続年数」に注目する必要があります。
見落としやすい落とし穴:退職金の勤続年数は「定年」で決まる
例として、正社員の定年が65歳、パートの定年が70歳という会社を考えてみます。パートの方が定年が高い、あるいはパートには定年を定めていない、という会社は珍しくありません。
この会社で、パートにも正社員と同じ計算方式(勤続年数に応じた支給率)で退職金を導入すると、どうなるでしょうか。
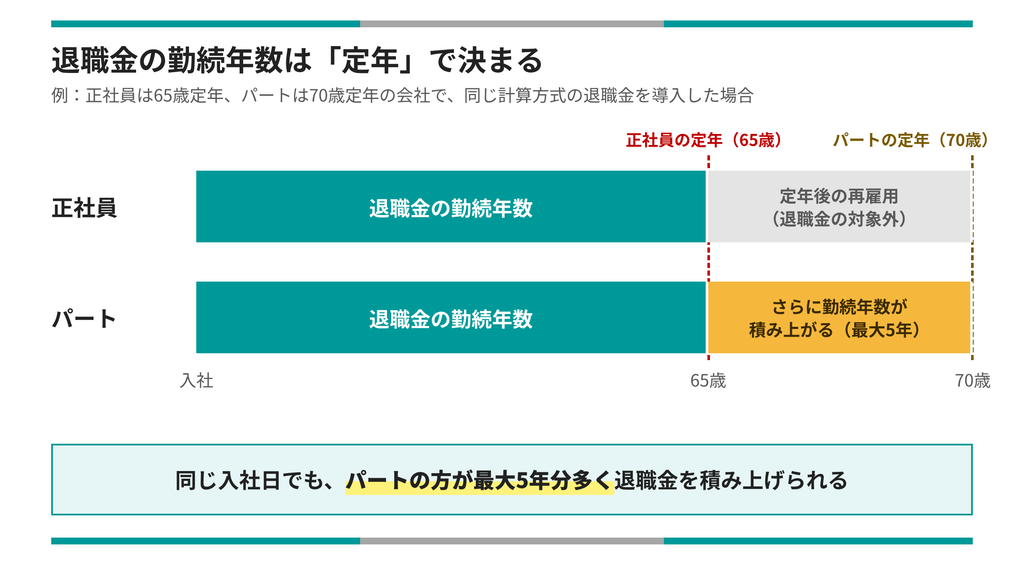
正社員の勤続年数は、65歳の定年で止まります。その後に再雇用されても、通常は退職金の対象外です。一方、パートは70歳まで勤続年数を積み上げられます。同じ入社日でも、パートの方が最大5年分多く退職金を積み上げられることになり、今度は正社員との間で逆の不均衡が生じてしまいます。
「勤続年数は65歳までで打ち切る」だけでは解決しません
「それなら、パートの退職金の勤続年数も65歳で打ち切ればよい」と考えるかもしれません。しかし、それだけでは別の問題が残ります。
① 65歳以降に退職すると、支給率が下がってしまう
多くの退職金規程では、定年退職よりも自己都合退職の支給率の方が低く設定されています。パートが65歳から70歳の間に本人の都合で退職すると、自己都合の支給率が適用されます。その結果、65歳で定年退職する正社員よりも不利になる、という逆転が起こります。
② 勤続年数と連動する手当にも、同じ不均衡がある
勤続年数に応じて増える手当がある会社では、正社員は定年後の再雇用時に、手当の基準となる勤続年数がリセットされる場合もあるかと思います。一方、パートは定年前と同じ契約が続くので、リセットされません。退職金と同じく、「正社員は65歳で区切られるのに、パートは区切られない」という不均衡が残ります。
このように、個別の制度ごとに手当てをしても、どこかに矛盾が残ります。問題の根っこは、雇用区分によって定年年齢が違うことにあります。
解決策①:すべての雇用区分の「区切り」を65歳にそろえる
そこで考えられるのが、雇用区分にかかわらず、65歳を共通の区切りにする方法です。
- 正社員とパート(無期雇用)は、どちらも65歳を定年とする
- アルバイトなどの有期雇用は、65歳を更新の上限とする
有期雇用の方については、契約期間の途中で終わらせることのないよう、最後の契約期間を65歳の誕生日までとなるように設定します。
こうすることで、退職金の勤続年数も、勤続年数と連動する手当のリセットも、全員が「65歳」という同じ時点で区切られます。
解決策②:65歳以降は、別の雇用区分で再雇用する
65歳で区切ったうえで、その後は新しい雇用区分で再雇用します。
| 65歳まで | 65歳〜70歳 | 70歳以降 |
|---|---|---|
| 正社員 | 定年後の再雇用区分(無期・70歳定年) | 有期雇用(1年ごとの更新) |
| パート | 定年後の再雇用区分(無期・70歳定年) | 有期雇用(1年ごとの更新) |
| 有期雇用 | 定年後の再雇用区分(無期・70歳定年) | 有期雇用(1年ごとの更新) |
ここでのポイントは、65歳から70歳までの再雇用区分を無期雇用にすることです。これまでパートは「無期で70歳まで」働けました。再雇用後も無期とすることで、定年引き下げによる不利益をできるだけ小さくできます。正社員定年後の再雇用では有期雇用にしている場合、非正規雇用者との処遇の逆転現象にならないように無期雇用にそろえることをお勧めします。
再雇用区分では、退職金は支給せず、勤続年数と連動する手当も改めて数え直します。これで、正社員とパートの扱いがそろいます。
注意点:定年の引き下げは「不利益変更」です
パートの定年を70歳から65歳に引き下げることは、就業規則の不利益変更にあたります。労働契約法第10条により、変更には合理性が求められます。
合理性を確保するには、次の措置をセットで行うことが大切です。
- 代償措置:パートへの退職金制度の創設
- 緩和措置:65歳以降の無期の再雇用区分で、70歳までの雇用機会を確保
あわせて、不利益だけを受けて代償を得られない方がいないかを確認してください。たとえば、退職金の支給要件が「勤続3年以上(パート退職金制度導入時から勤続年数を数えた場合)」で、制度の導入時にすでに62歳の誕生日を過ぎた方は、65歳までに要件を満たせず、退職金を受け取れないまま定年を迎えるおそれがあります。該当者がいる場合は、個別に説明したうえで同意を得る、あるいは対象者への移行措置を定めるなどの対応が必要です。
手続面では、労働者代表からの意見聴取に加え、パートの過半数を代表する方の意見を聴くよう努めることとされています(パートタイム・有期雇用労働法第7条)。変更後の就業規則は、届出とともに、従業員への周知を確実に行ってください。
見直しが必要になる規程のチェックリスト
定年年齢を変更すると、複数の規程にわたる改定が必要になります。
- 就業規則(正社員)
- パート社員就業規則(定年、有期雇用の更新上限、無期転換後の定年、退職金、勤続年数と連動する手当など)
- 定年後の再雇用者に関する規程(新設を含む)
- 70歳以降の有期雇用者に関する規程(新設を含む)
- 退職金規程(パートから正社員に転換した場合の勤続年数の通算など)
また、有期雇用特別措置法に基づく「第二種計画」の認定を受けて、定年後の継続雇用者について無期転換ルールの特例を受けている会社は、制度の変更に伴い変更申請の手続が必要です。どのような設計が特例の対象となるかも含め、労働局に事前に確認されることをお勧めします。
まとめ
同一労働同一賃金の観点からパートに退職金を導入することは、単に「退職金規程を一つ作る」ことではありません。退職金は勤続年数と、その終点である定年に深く結びついているため、雇用区分ごとの定年の違いが表に出てきます。
退職金の導入をきっかけに、定年年齢と定年後の雇用区分をあわせて見直すことで、正社員とパートの双方にとって筋の通った制度を作ることができます。
当事務所では、同一労働同一賃金に対応した就業規則・退職金規程の見直しをお手伝いしています。お気軽にご相談ください。