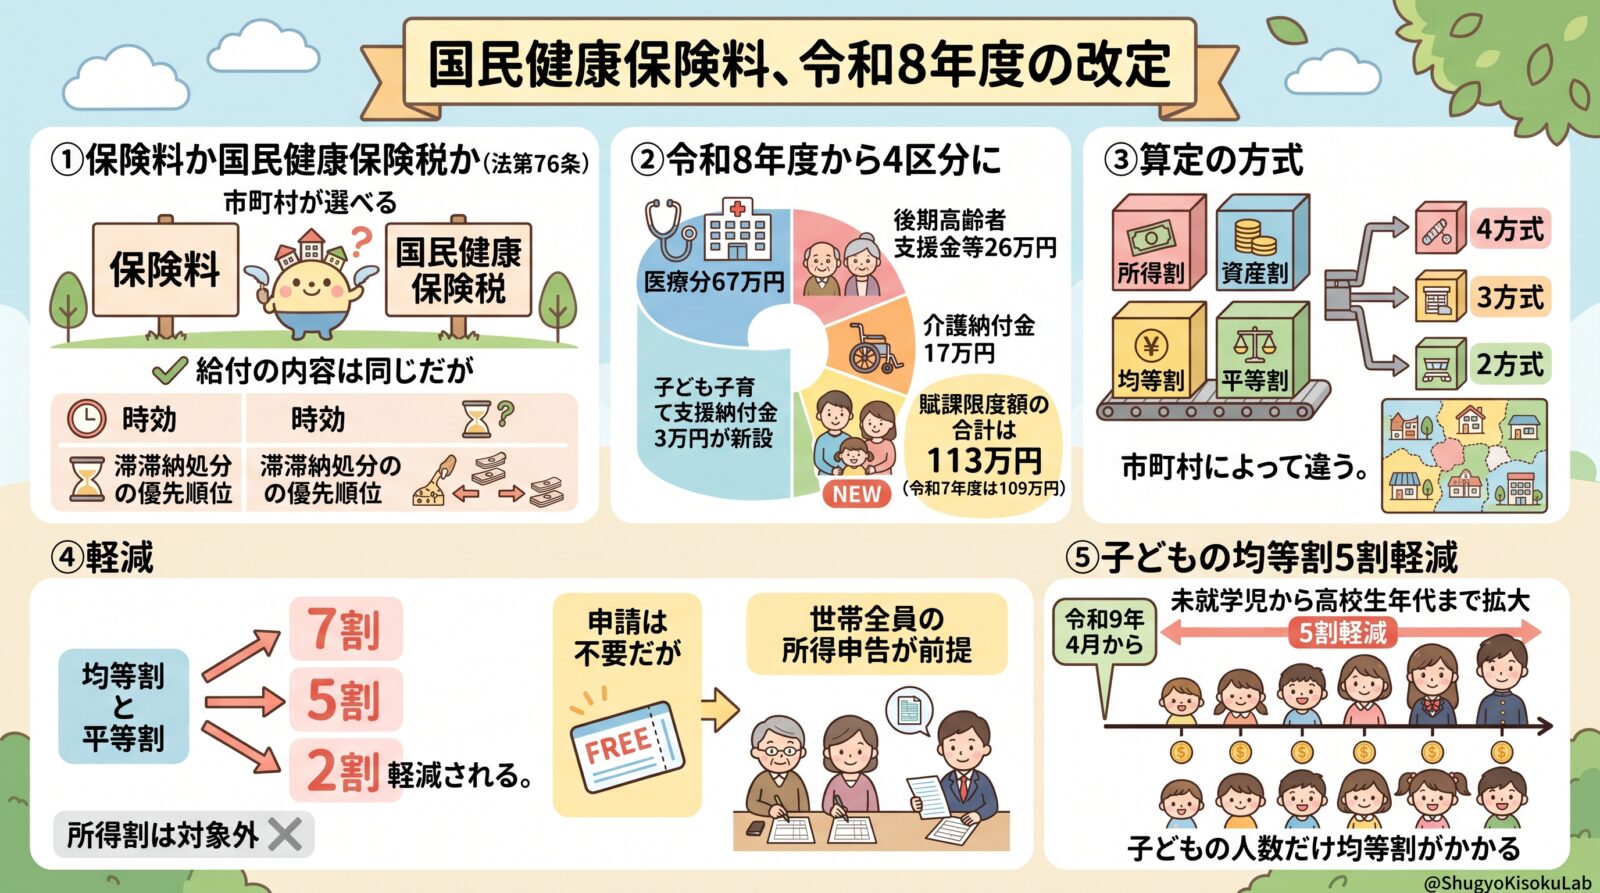
令和8年度から、国民健康保険料の区分が3つから4つに増えました。子ども・子育て支援納付金分の新設です。賦課限度額の合計も109万円から113万円になりました。保険料と国民健康保険税の違い、軽減の仕組み、そして令和9年4月に控える子どもの均等割軽減の拡大まで、まとめて整理します。
保険料か、国民健康保険税か(法第76条)
法第76条は、市町村は国保事業費納付金の納付に要する費用等に充てるため、世帯主から保険料を徴収しなければならないと定めています。
ただし、ただし書があります。地方税法の規定により国民健康保険税を課するときは、この限りでない、というものです。
つまり、保険料として徴収するか、国民健康保険税として課税するかは、市町村が選べます。
両者の違い
| 保険料 | 国民健康保険税 | |
|---|---|---|
| 根拠 | 国民健康保険法第76条 | 地方税法第703条の4 |
| 徴収権の時効 | 2年 | 5年 |
| 滞納処分の優先順位 | 国税・地方税に次ぐ | 国税・地方税と同順位 |
給付の内容はどちらでも変わりません。違うのは徴収面の扱いです。時効が長く、滞納処分でも優先順位が高い税方式を採る市町村が多いとされています。
なお国保組合の場合は、組合員から保険料を徴収します。
令和8年度から区分が4つになった
これまで国保の保険料は3つの区分で構成されていました。令和8年度から、ここに4つ目が加わります。
| 区分 | 対象 | |
|---|---|---|
| ① | 医療分(基礎賦課額) | 全被保険者 |
| ② | 後期高齢者支援金等賦課額 | 全被保険者 |
| ③ | 介護納付金賦課額 | 40歳から64歳までの被保険者 |
| ④ | 子ども・子育て支援納付金賦課額 | 全被保険者 |
④は、令和8年4月1日に始まった子ども・子育て支援金制度に伴うものです。子ども・子育て支援法の改正により、医療保険料とあわせて子育て支援の財源を拠出する仕組みが導入されました。
賦課限度額は合計113万円に
| 区分 | 令和7年度 | 令和8年度 |
|---|---|---|
| 医療分 | 66万円 | 67万円 |
| 後期高齢者支援金等 | 26万円 | 26万円 |
| 介護納付金 | 17万円 | 17万円 |
| 子ども・子育て支援納付金 | ― | 3万円 |
| 合計 | 109万円 | 113万円 |
根拠は、国民健康保険法施行令及び国民健康保険の国庫負担金等の算定に関する政令の一部を改正する政令(令和8年政令第2号)です。令和8年1月15日に公布されました。
医療分が1万円引き上げられ、そこに新設の3万円が加わって、合計で4万円の引き上げになります。上限に張り付いている高所得の個人事業主にとっては、そのまま負担増となる改定です。
保険料の算定方式
保険料は、次の4つを組み合わせて算定します。
| 内容 | |
|---|---|
| 所得割 | 前年の所得に応じて |
| 資産割 | 固定資産税額に応じて |
| 均等割 | 被保険者の人数に応じて |
| 平等割 | 1世帯あたり定額 |
どれを使うかは市町村によって違い、3つのパターンがあります。
| 所得割 | 資産割 | 均等割 | 平等割 | |
|---|---|---|---|---|
| 4方式 | ○ | ○ | ○ | ○ |
| 3方式 | ○ | ○ | ○ | |
| 2方式 | ○ | ○ |
資産割は、固定資産を持っているだけで保険料が上がる仕組みです。所得がない高齢者に重い負担となることや、市町村をまたぐ資産が反映されないことから、廃止する市町村が増えています。
保険料水準の統一を進めるうえでも、都道府県内で方式を揃える必要があります。方式がばらばらでは、同じ所得・同じ世帯構成でも保険料が変わってしまうからです。
低所得世帯の軽減
世帯の所得に応じて、均等割額と平等割額が7割・5割・2割軽減されます。
ここで押さえておきたいのは、軽減の対象が均等割と平等割に限られることです。所得割額は軽減されません。
そもそも所得がなければ所得割は発生しません。それでも均等割・平等割は人数と世帯に応じてかかります。低所得世帯に残るこの部分を軽くするのが、7割・5割・2割軽減です。
申請は不要、ただし所得申告が前提
軽減の適用に申請は要りません。市町村が所得情報をもとに自動的に判定します。
ただし、世帯全員(所得がない人を含む)の所得申告がされていることが前提です。収入がゼロでも、住民税申告または確定申告がされていなければ所得を把握できず、軽減が適用されません。
「所得がないのに保険料の通知が来た」という相談の多くは、この均等割・平等割によるものです。軽減を受けるには申告が必要だと案内してください。
子どもの均等割軽減が高校生年代まで広がる
国保には被扶養者という概念がありません。子どもも一人の被保険者として均等割がかかります。子どもの多い世帯ほど保険料が重くなるという構造です。
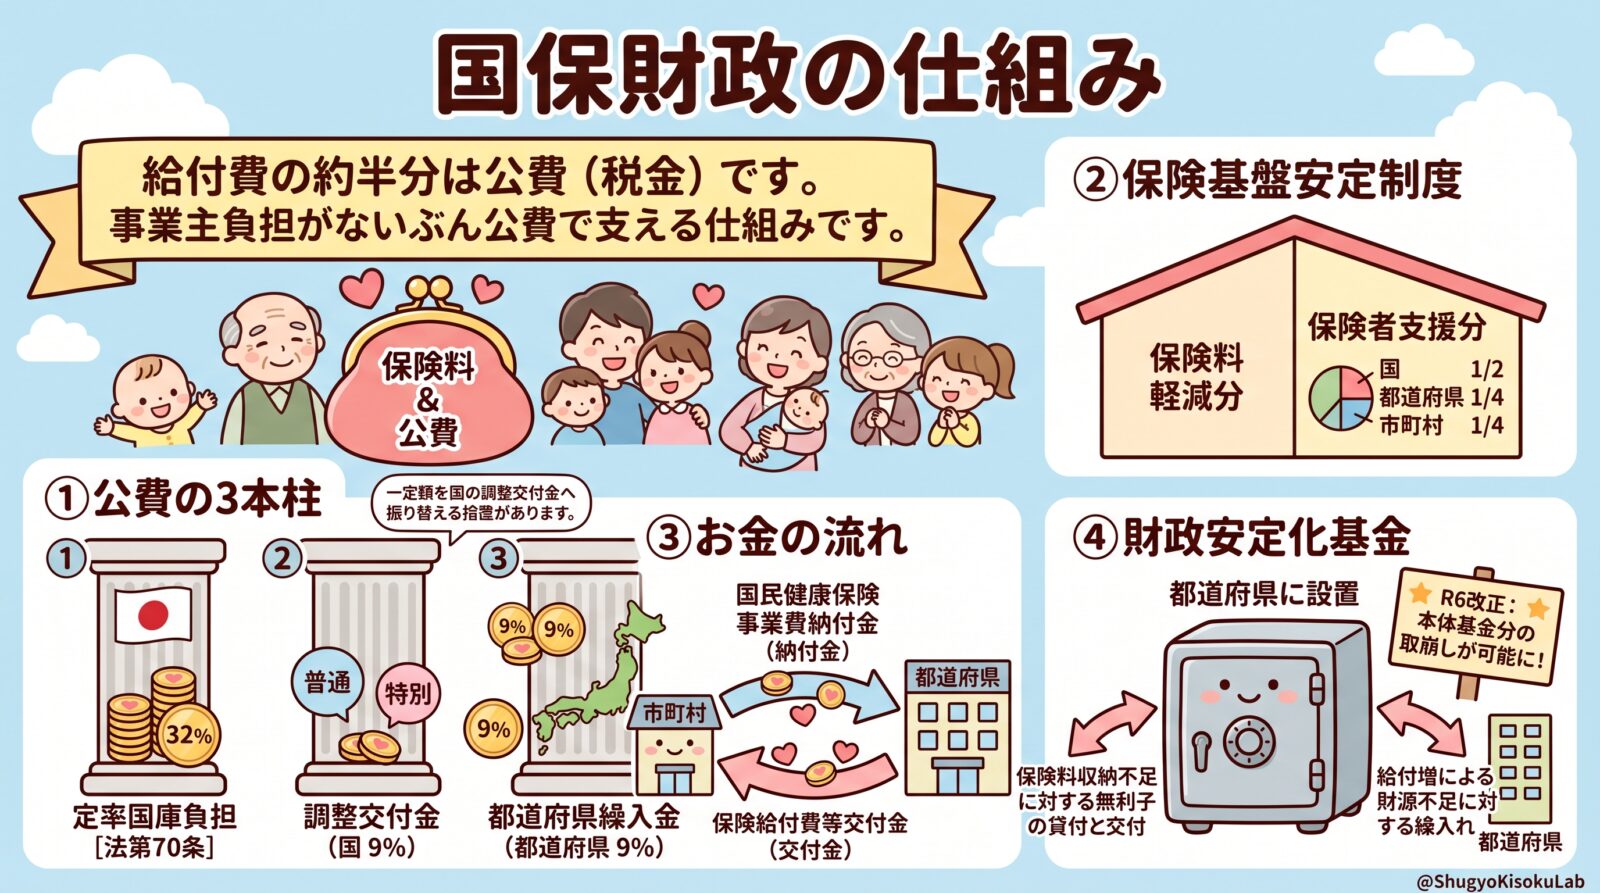
この負担を和らげるため、令和4年4月から未就学児の均等割額を5割軽減する仕組みが導入されました。
令和8年法律第31号により、この対象が広がります。
| 時期 | 対象 |
|---|---|
| 令和4年4月〜 | 未就学児(6歳に達する日以後の最初の3月31日以前) |
| 令和9年4月〜 | 高校生年代(18歳に達する日以後の最初の3月31日)まで |
軽減対象者は約50万人から約180万人に増える見込みとされています。
軽減割合は5割のままで、対象年齢が広がるという改正です。低所得世帯の7割・5割・2割軽減が適用された後の均等割額に、さらに5割の軽減が適用されます。
産前産後期間の保険料免除
令和6年1月から、出産する被保険者の保険料が免除されます。
| 内容 | |
|---|---|
| 対象 | 出産する(した)被保険者 |
| 期間 | 産前産後期間相当分の4か月間 |
| 免除される額 | 所得割額と均等割額 |
| 手続 | 市町村への届出が必要 |
健保では産前産後休業期間中の保険料が免除され、手続きは事業主を通じて行います。国保では本人が市町村に届け出ます。
この違いを知らずに届出をしないままの人がいます。出産予定の自営業者やフリーランスの方には、届出が必要だと伝えてください。
まとめ
- 保険料か国民健康保険税かは市町村が選ぶ。時効と滞納処分の優先順位が違う(法第76条)
- 令和8年度から子ども・子育て支援納付金賦課額が新設され、区分は4つに
- 賦課限度額の合計は113万円(令和7年度は109万円)。令和8年政令第2号による
- 算定は所得割・資産割・均等割・平等割の組合せ。4方式・3方式・2方式がある
- 軽減されるのは均等割と平等割。所得割は対象外
- 軽減に申請は不要だが、世帯全員の所得申告が前提
- 子どもの均等割5割軽減は、令和9年4月から高校生年代まで拡大
- 産前産後期間の保険料免除は、市町村への届出が必要
退職して国保に移る従業員には、扶養家族の人数を確認したうえで案内してください。健保では何人扶養していても保険料は変わりませんでしたが、国保では人数分の均等割がかかります。子どもが多い世帯ほど、任意継続との比較で結論が変わります。令和9年4月からは高校生年代までの均等割が5割軽減されるため、その点も判断材料になります。