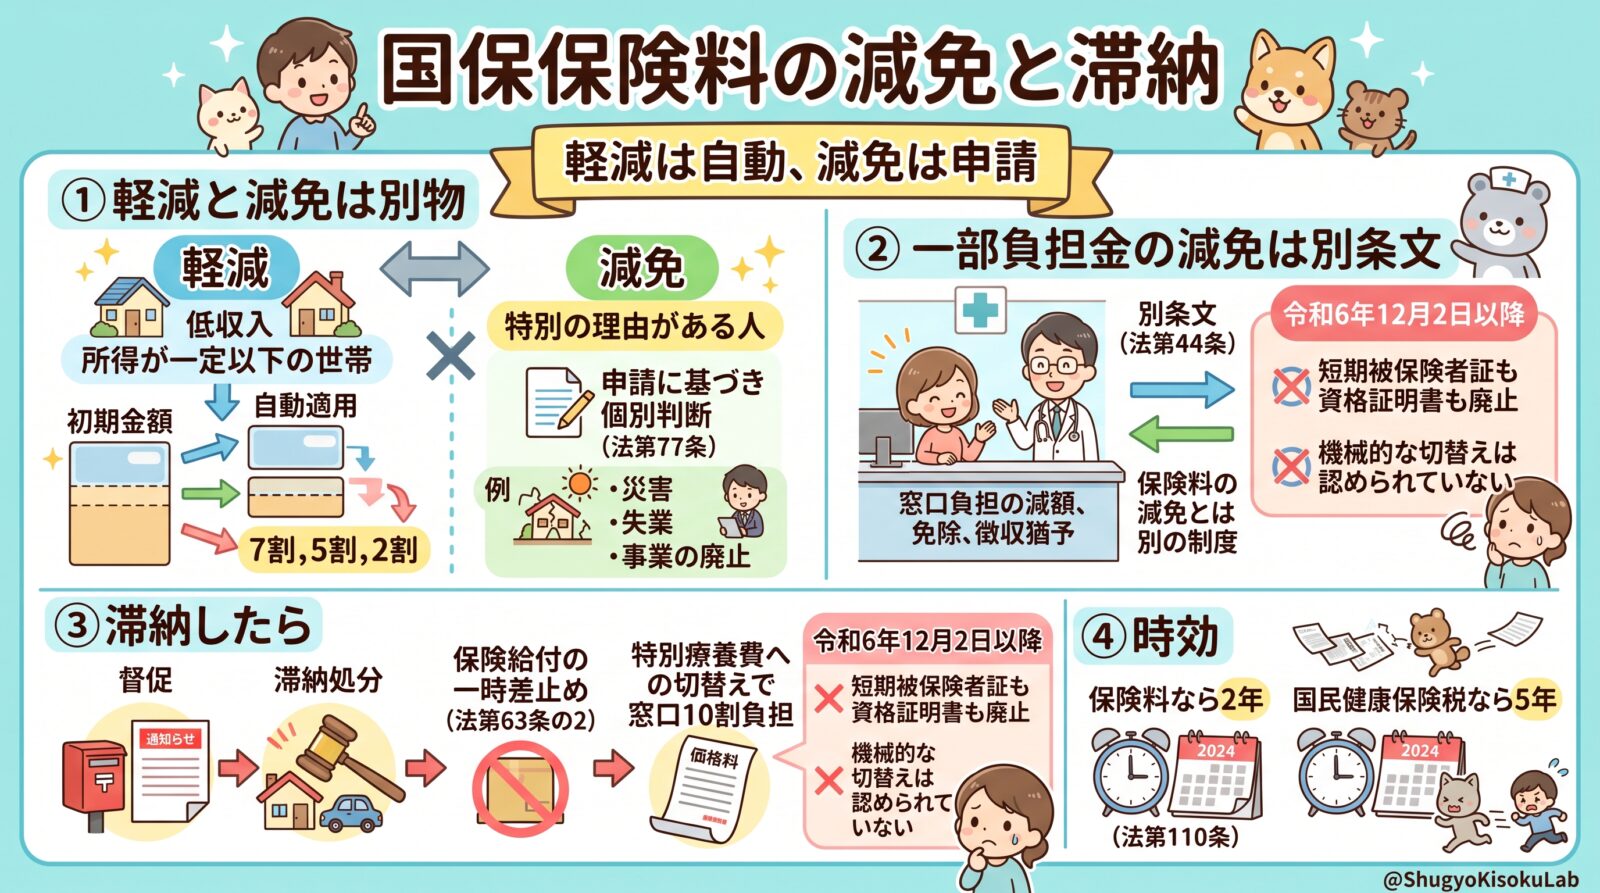
国保の保険料には「軽減」と「減免」があります。名前が似ていますが、根拠も手続きもまったく違う制度です。さらに、滞納したときの対応は令和6年12月に大きく変わりました。短期被保険者証も資格証明書もなくなり、特別療養費という仕組みに一本化されています。
軽減と減免はどこが違うのか
まず、この2つを区別するところから始めます。
| 軽減 | 減免 | |
|---|---|---|
| 根拠 | 法第81条+政令 | 法第77条 |
| 理由 | 所得が一定以下であること | 特別の理由があること |
| 対象 | 均等割額・平等割額 | 保険料全体(条例による) |
| 手続 | 申請不要(所得申告は必要) | 申請 |
| 判断 | 所得情報に基づき自動判定 | 保険者による個別判断 |
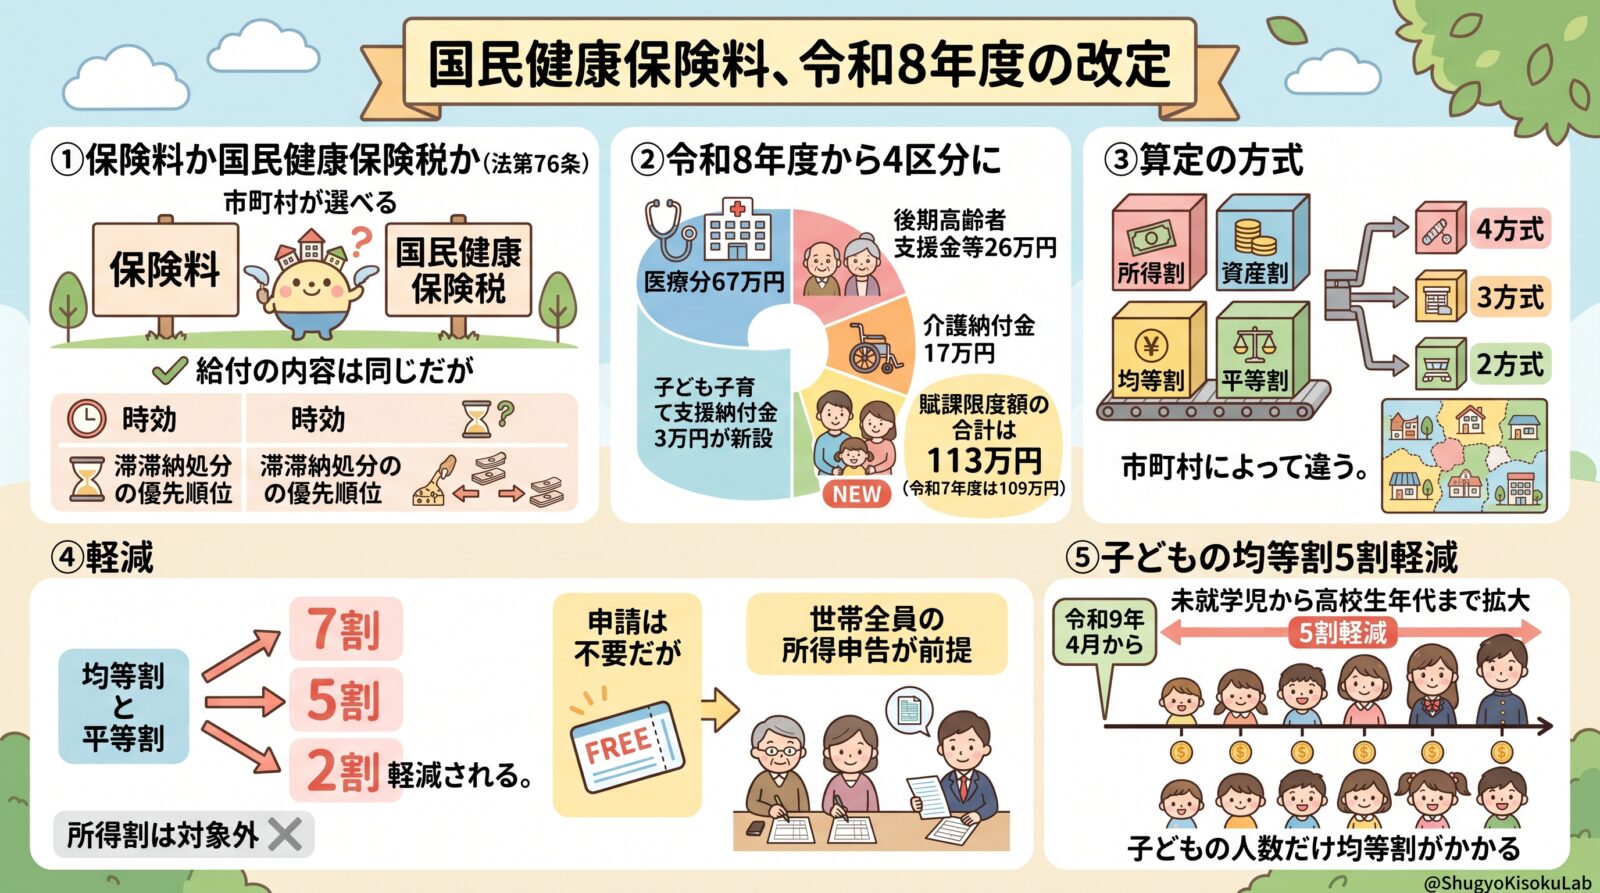
軽減は、所得が低い世帯に対して自動的に適用される制度です。7割・5割・2割の3段階があります。
減免は、災害に遭った、失業した、事業を廃止したといった「特別の理由」がある人に対して、申請に基づいて個別に判断されるものです。
減免の条文(法第77条)
市町村は、条例の定めるところにより、特別の理由がある者に対し、保険料を減免し、またはその徴収を猶予することができます。
「条例の定めるところにより」とあるとおり、どのような場合に減免するかは市町村の条例で決まります。全国一律ではありません。
国民健康保険税を採用している場合
保険料ではなく国民健康保険税として課税している市町村では、根拠が地方税法に移ります。
| 根拠 | |
|---|---|
| 減免 | 地方税法第717条 |
| 徴収猶予 | 地方税法第15条 |
| 納期限の延長 | 地方税法第20条の5の2 |
厚生労働省の事務連絡でも、この両方が並べて示されています。根拠法が変わるだけで、被保険者から見た効果は同じです。
一部負担金の減免は別の制度(法第44条)
混同しやすいのが、窓口負担の減免です。
法第44条は、市町村および組合は、特別の理由がある被保険者で、保険医療機関等に一部負担金を支払うことが困難であると認められるものに対し、次の措置を採ることができると定めています。
| 内容 | |
|---|---|
| ① | 一部負担金を減額すること |
| ② | 一部負担金の支払を免除すること |
| ③ | 保険医療機関等に対する支払に代えて、一部負担金を直接に徴収することとし、その徴収を猶予すること |
③の措置を受けた被保険者は、一部負担金を保険医療機関等に支払う必要がなくなります。窓口で払わずに済み、後から市町村が本人から徴収する形です。医療機関には市町村から支払われるため、医療機関が未収金を抱えることにはなりません。
保険料の減免(法第77条)と、窓口負担の減免(法第44条)は別の制度です。災害で被災した人には、どちらも検討の対象になります。
滞納したらどうなるか
滞納が続いた場合の対応は、段階的に進みます。
| 段階 | 内容 |
|---|---|
| ① | 督促 |
| ② | 滞納処分(財産の差押え等) |
| ③ | 保険給付の支払の一時差止め(法第63条の2) |
| ④ | 特別療養費への切替え(窓口10割負担、後から償還) |
一足飛びに差押えになるわけではありません。
令和6年12月2日に仕組みが変わった
保険証の廃止に伴い、滞納世帯への対応も組み替えられました。
| 従来 | 令和6年12月2日以降 | |
|---|---|---|
| 短期被保険者証 | 滞納世帯に有効期間を区切った保険証を交付 | 廃止 |
| 被保険者資格証明書 | 交付を受けた人が特別療養費の対象 | 廃止 |
| 特別療養費の要件 | 資格証明書の交付 | 証の交付は要件ではない |
| 切替えの手続 | 資格証明書交付の事前通知 | 特別療養費の支給に変更する旨の事前通知 |
従来は、まず短期被保険者証、次に資格証明書という段階を踏み、資格証明書の交付を受けた人が特別療養費の対象になるという構造でした。
証そのものが廃止されたため、現在は特別療養費の支給対象とする決定に置き換わっています。実質的な効果(窓口10割負担・後から償還)は変わりません。
機械的な切替えは認められていない
納期限から1年経過したら自動的に10割負担、というものではありません。
厚生労働省は、一律・機械的に特別療養費に切り替えるのではなく、定期的に納付勧奨を行い、電話や訪問などで接触を図って「特別な事情」がないか確認するよう各自治体に求めているとされています。特別な事情がある場合は、10割負担に切り替えないという整理です。
法改正でも「納付に資する取り組み」が要件とされており、複数回書面を送って反応がなかったというだけで直ちに切り替えてよいわけではない、という説明がされています。
支払いが難しいときは、放置せずに市町村へ相談するよう案内してください。相談の記録があること自体が、特別な事情の確認につながります。
先取特権の順位
保険料その他の徴収金の先取特権の順位は、国税および地方税に次ぐものとされています。
国税・地方税より後回しですが、民間の債権より先に回収される位置づけです。国保組合の徴収金についても同じ順位が定められています(法第80条第4項)。
組合が滞納処分を市町村に頼む場合
国保組合には徴税機構がありません。そこで、保険料の滞納処分を市町村に請求できる仕組みが用意されています。
この場合、組合は徴収金額の100分の4に相当する金額を市町村に交付しなければなりません(法第80条第3項)。手数料として4%を払うという設計です。
時効は2年(法第110条)
保険料その他この法律の規定による徴収金を徴収し、又はその還付を受ける権利及び保険給付を受ける権利は、これらを行使することができる時から二年を経過したときは、時効によつて消滅する。
対象は3つです。
| 期間 | |
|---|---|
| 保険料等を徴収する権利 | 2年 |
| 保険料等の還付を受ける権利 | 2年 |
| 保険給付を受ける権利 | 2年 |
第2項は、徴収金の徴収の告知または督促が時効の更新の効力を生じると定めています。督促を打てば、そこから2年が数え直されるということです。
国民健康保険税なら5年
保険料方式か税方式かで、時効期間が変わります。
| 時効 | |
|---|---|
| 保険料(国保法第110条) | 2年 |
| 国民健康保険税(地方税法) | 5年 |
同じ制度でありながら、隣の市町村では時効が違うということが起こります。徴収面で有利な税方式を採用する市町村が多いのは、この差も理由のひとつです。
保険料の徴収事務の委託(法第80条の2)
市町村は、普通徴収の方法による保険料の徴収事務について、収入の確保および被保険者の便益の増進に寄与すると認める場合に限り、地方自治法の規定により指定する者に委託できます。
コンビニ払いやスマートフォン決済が使えるのは、この規定によるものです。
まとめ
- 軽減は所得が低いことを理由に自動適用、減免は特別の理由に基づく申請制(法第77条)
- 国保税の場合、減免は地方税法第717条、徴収猶予は同法第15条による
- 保険料の減免(法第77条)と一部負担金の減免(法第44条)は別の制度
- 滞納の対応は督促・滞納処分・給付の一時差止め・特別療養費への切替えと段階的
- 令和6年12月2日以降、短期被保険者証と資格証明書は廃止。証の交付は特別療養費の要件ではなくなった
- 機械的な切替えは認められておらず、特別な事情の確認が求められる
- 先取特権の順位は国税および地方税に次ぐ
- 時効は保険料なら2年、国民健康保険税なら5年
退職して国保に加入する従業員には、保険料の見込みを伝えるだけでなく、払えないときは相談窓口があることも伝えてください。失業を理由とする減免を設けている市町村は少なくありません。また、非自発的失業者に対する保険料の軽減措置もあります。黙って滞納するのと、相談したうえで納付計画を立てるのとでは、その後の扱いがまったく変わります。