同じ額の配当を受け取っていても、確定申告をしたかどうかで、75歳以上の人の保険料や窓口負担割合が変わることがあります。令和8年に成立した医療保険制度の改正法は、この不公平を正す仕組みを設けました。この記事では、まず今の仕組みと、どれくらいの差が出るのかを整理します。
保険料や窓口負担は何で決まるか
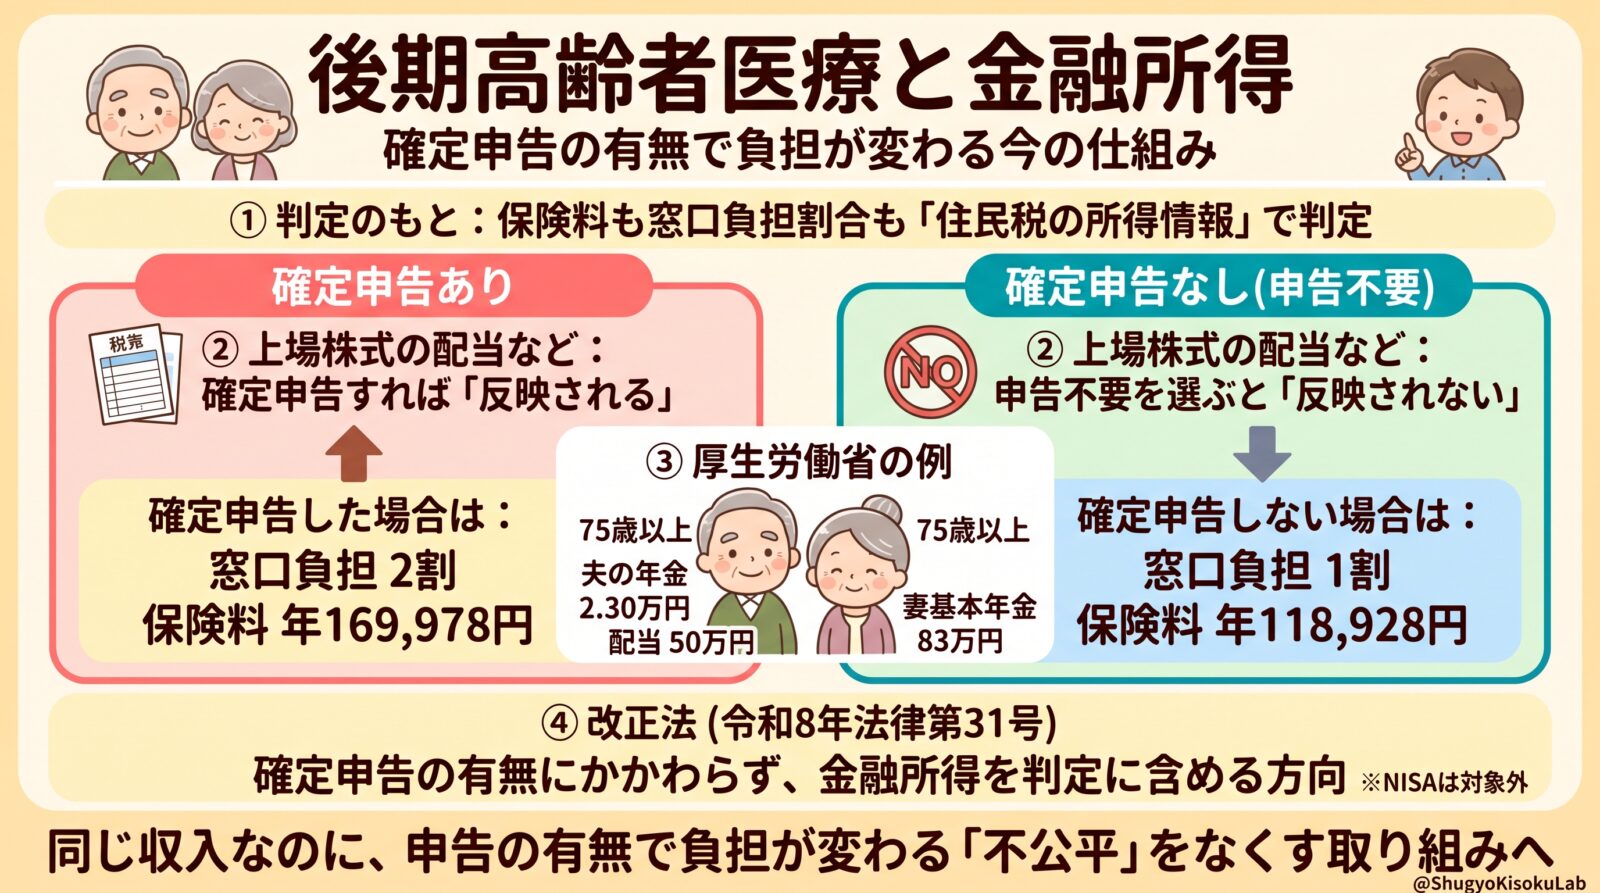
後期高齢者医療の保険料(所得割など)も、窓口負担割合(1割・2割・3割)も、市町村が把握している住民税の所得情報をもとに判定します。
つまり、市町村が把握できていない所得は、保険料にも窓口負担割合にも反映されません。
金融所得は「反映されるもの」と「反映されないもの」に分かれる
厚生労働省の資料では、金融所得を次のように分けています。
| 区分 | 主な所得 |
|---|---|
| 反映される | 非上場株式の配当・譲渡益、公社債の利子、確定申告した上場株式の配当・譲渡益 |
| 反映されない | 源泉徴収で課税関係が終わる上場株式の配当・譲渡益、特定公社債の利子など、源泉分離課税の預貯金の利子など |
分かれ目は「確定申告をしたかどうか」
上場株式の配当などは、確定申告をするか、源泉徴収だけで課税を終わらせる「申告不要」を選ぶかを、本人が選べます。
確定申告をすれば、その所得は住民税の所得として市町村に把握され、保険料や窓口負担割合の判定に使われます。申告不要を選べば、市町村は所得を把握できないため、判定には使われません。
どれくらいの差が出るのか
厚生労働省は、次の例を示しています。
前提(夫婦とも後期高齢者医療の被保険者)
| 収入 | |
|---|---|
| 被保険者本人 | 年金230万円、上場株式の配当等の金融所得50万円 |
| 配偶者 | 基礎年金83万円 |
結果
| 窓口負担割合 | 保険料(年額) | |
|---|---|---|
| 確定申告した場合 | 2割 | 169,978円 |
| 確定申告しない場合 | 1割 | 118,928円 |
同じ収入なのに、確定申告をしたかどうかだけで、保険料は年51,050円違い、窓口負担割合も1割と2割に分かれます。
改正法の方向
令和8年に成立した健康保険法等の一部を改正する法律(令和8年法律第31号)により、後期高齢者医療では、確定申告の有無にかかわらず金融所得を判定に含める仕組みが設けられます。
厚生労働省は、次の点を示しています。
- 確定申告の有無にかかわらず、窓口負担割合や保険料の判定に金融所得を含める
- 非課税のNISAは対象外
- 対象となる金融所得は、金融機関などが提出する法定調書を活用して把握する
- 個人の事務負担が増えることはない
仕組みの詳しい内容と施行時期は、別の記事で整理します。
今、気をつけたいこと
改正法は成立・公布されていますが、金融所得を反映する部分はまだ施行されていません。今は、確定申告をするかどうかで負担が変わる状態が続いています。
75歳以上の人が上場株式の配当を確定申告すると、所得税で還付を受けられる場合があります。一方で、その所得が住民税の所得として把握されると、後期高齢者医療の保険料や窓口負担割合が上がることがあります。所得税の還付だけを見て申告を決めると、思わぬ負担増になることもあります。
改正が施行されれば、申告の有無による差はなくなる方向です。
まとめ
- 後期高齢者医療の保険料と窓口負担割合は、住民税の所得情報をもとに判定します。
- 上場株式の配当などは、確定申告をすれば反映され、申告不要を選べば反映されません。
- 厚生労働省の例では、確定申告の有無だけで保険料が年5万円あまり、窓口負担割合が1割と2割に分かれます。
- 令和8年の改正法で、確定申告の有無にかかわらず金融所得を判定に含める仕組みが設けられます。NISAは対象外です。