国保の保険料は高いと言われます。それでも、実は保険料だけで制度が回っているわけではありません。給付費のおよそ半分は公費です。なぜそこまで公費を入れる必要があるのか。お金がどこから来てどこへ行くのかを、条文と厚生労働省の資料で追いかけます。
なぜ国保に公費が多く投入されるのか
国保の財政構造には、被用者保険にはない事情があります。
| 内容 | |
|---|---|
| 事業主負担がない | 健保では保険料を事業主と被保険者で折半するが、国保にはその仕組みがない |
| 年齢構成が高い | 退職者が流入するため、1人当たり医療費が高くなる |
| 所得水準が低い | 自営業者、無職者、年金受給者が中心で、保険料負担能力に限りがある |
被用者保険と比べて財政基盤が弱いため、多額の公費が投入されています。
公費の3本柱
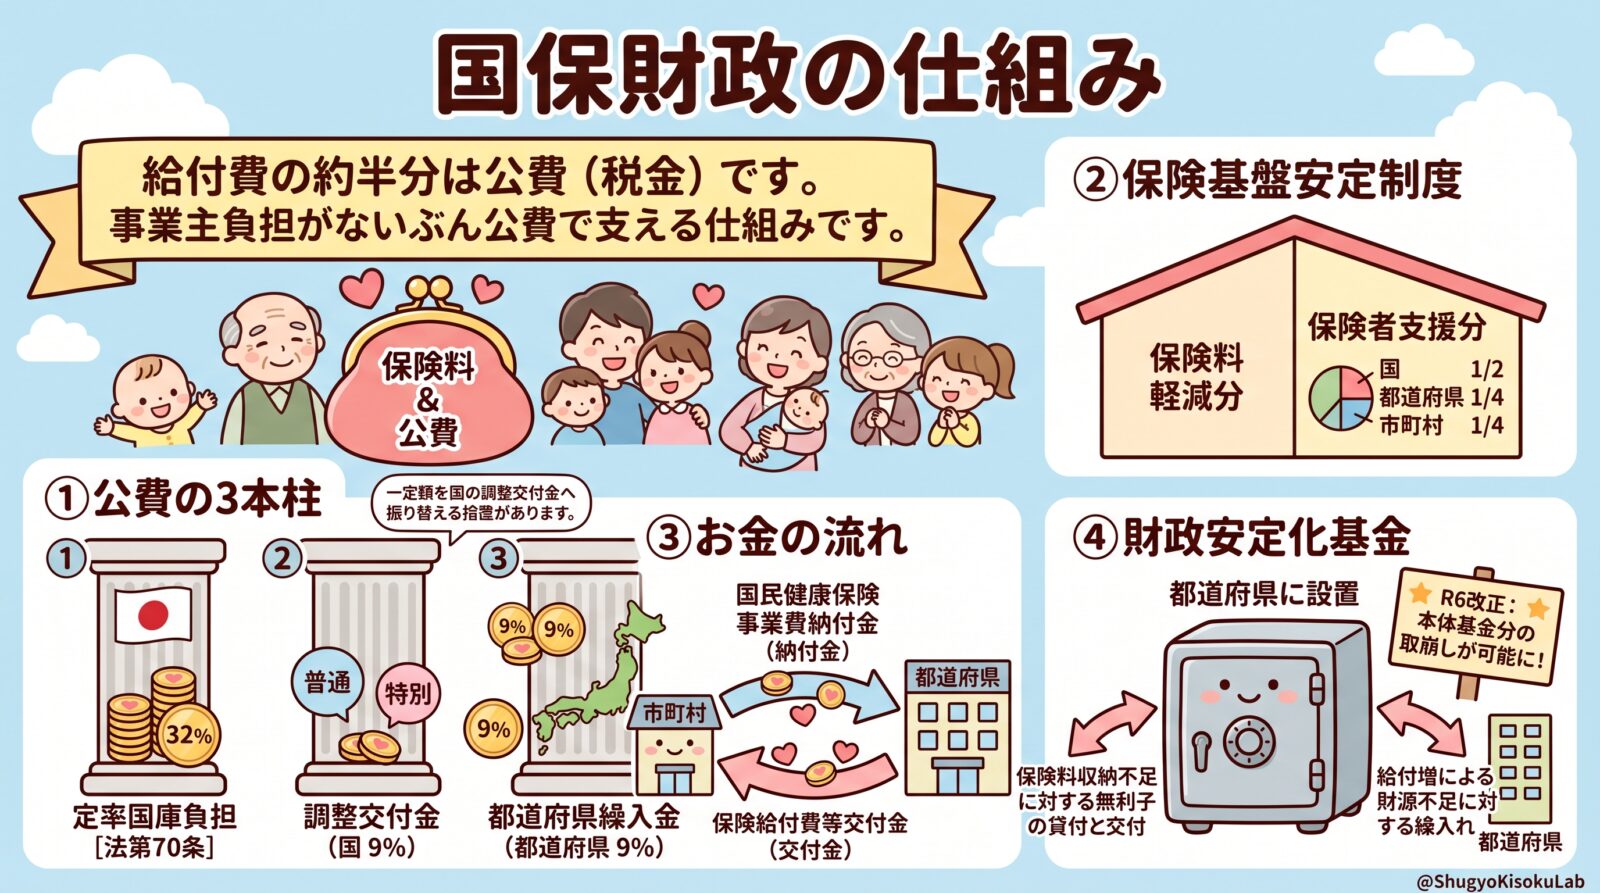
給付費等に対して、国と都道府県から定率で公費が入ります。
| 区分 | 負担者 | 割合(基本) |
|---|---|---|
| 定率国庫負担 | 国 | 32% |
| 調整交付金 | 国 | 9% |
| 都道府県繰入金 | 都道府県 | 9% |
合計50%が基本形です。残りを保険料で賄うという設計になっています。
定率国庫負担(法第70条)
法第70条は、国が都道府県に対して負担する対象と割合を定めています。
対象となるのは、療養の給付、入院時食事療養費、入院時生活療養費、保険外併用療養費、療養費、訪問看護療養費、特別療養費、移送費、高額療養費、高額介護合算療養費の支給に要する費用と、前期高齢者納付金・後期高齢者支援金・介護納付金・流行初期医療確保拠出金の納付に要する費用です。
これらの合算額の100分の32を国が負担します。
条文が細かく給付を列挙しているのは、どこまでが国庫負担の対象かを明確にするためです。流行初期医療確保拠出金が入っているのは、感染症法の改正を受けた比較的新しい追加です。
調整交付金
保険給付費等の9%を基本とする国の交付金です。2種類あります。
| 目的 | |
|---|---|
| 普通調整交付金 | 医療供給体制の整備状況や産業構造の相違で生じる財政力の不均衡を調整する |
| 特別調整交付金 | 災害その他特別の事情がある場合に交付する |
定率国庫負担は、保険者の財政力に関係なく給付費に対して一律に入ります。そのため、給付費が多い保険者ほど多額の公費が入るという性質があります。この不均衡を是正するのが調整交付金の役割です。
都道府県繰入金
都道府県が、保険給付費等の9%を基本として一般会計から国保特別会計に繰り入れます。
平成30年度の都道府県単位化にあわせて導入されたもので、都道府県が財政運営の責任主体となったことに対応しています。
「基本の割合」であることに注意
32%・9%・9%は、いずれも基本の割合です。
厚生労働省の資料には、「それぞれ保険給付費等の9%、32%、9%の割合を基本とするが、定率国庫負担等のうち一定額について、財政調整機能を強化する観点から国の調整交付金に振りかえる等の法律上の措置がある」と注記されています。
実際の配分は、この振替や他の財源の影響で変動します。
保険基盤安定制度
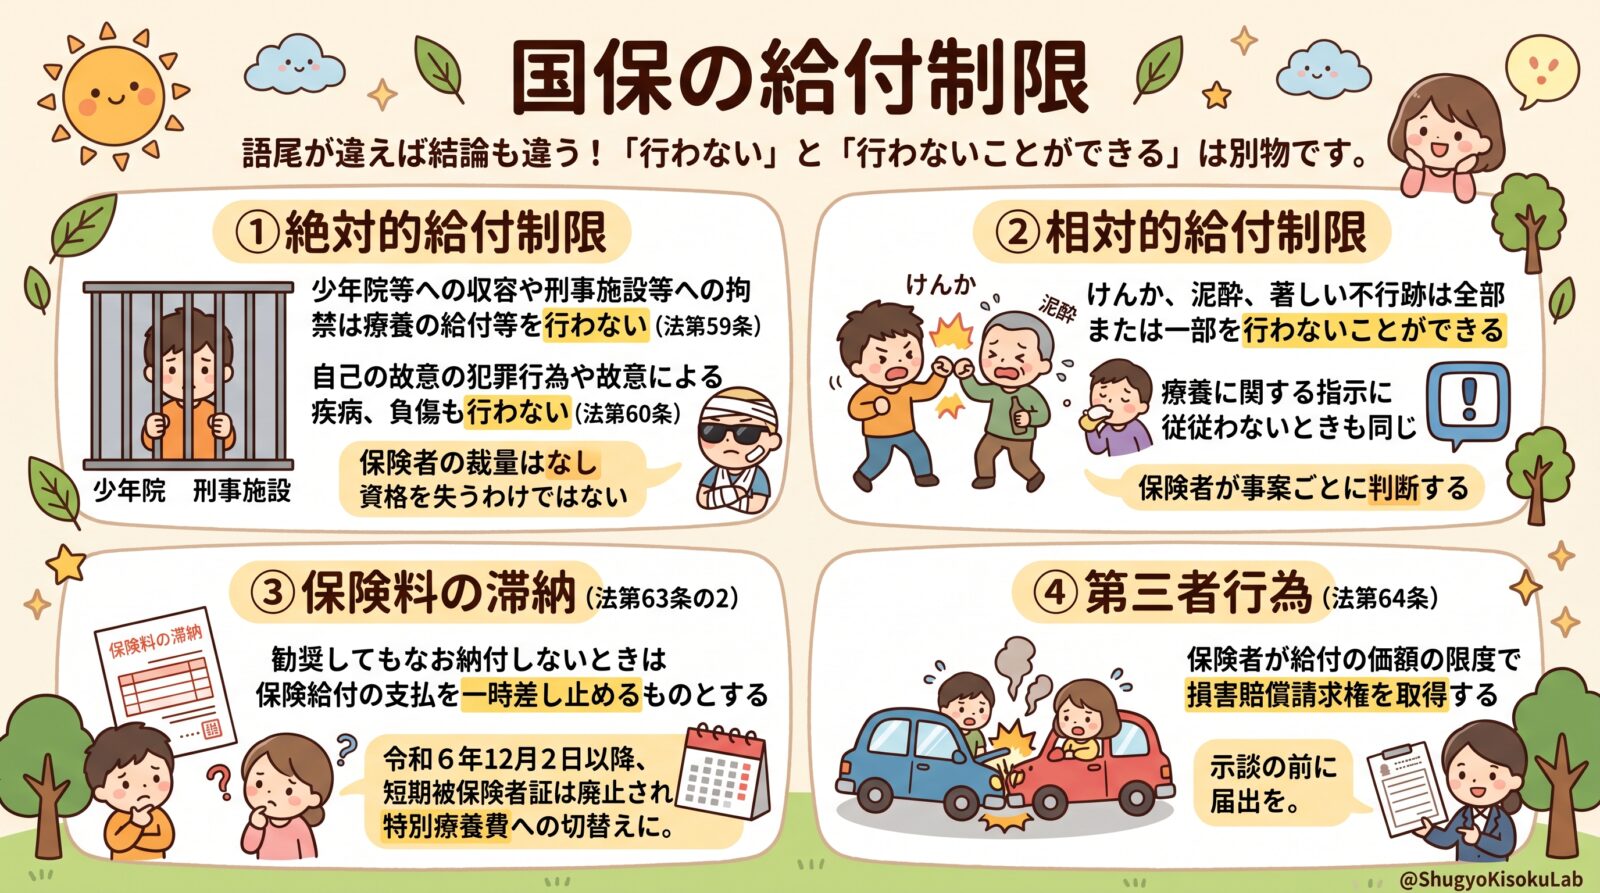
低所得者対策として、上記とは別に公費が入ります。2本立てです。
| 内容 | |
|---|---|
| 保険料軽減分 | 軽減した保険料に相当する額を公費で補填する |
| 保険者支援分 | 保険料軽減の対象となる低所得者数に応じ、平均保険料額の一定割合を保険者に補填する |
保険者支援分は、国が2分の1、都道府県が4分の1、市町村が4分の1を負担します。当初は暫定措置でしたが、平成27年度から恒久化されました。
保険料を軽減すれば、その分だけ保険者の収入が減ります。軽減を制度として成り立たせるには、減った分を公費で埋める仕組みが必要になる、という理屈です。
都道府県と市町村の間のお金の流れ
平成30年度以降、都道府県と市町村の間を2つのお金が行き来します。
| お金の名前 | 向き | 条文 |
|---|---|---|
| 国民健康保険事業費納付金 | 市町村 → 都道府県 | 法第75条の7 |
| 国民健康保険保険給付費等交付金 | 都道府県 → 市町村 | 法第75条の2 |
市町村は保険料を集めて納付金を都道府県に納め、給付に必要な費用は交付金として受け取ります。
改革前は、小さな市町村で高額な医療費が1件発生すると翌年の保険料が跳ね上がることがありました。今は都道府県全体でリスクを引き受けるため、単独の市町村が医療費の変動をまともに被る形ではなくなっています。
財政安定化基金
都道府県に設置される基金です。給付増や保険料収納不足により財源不足となったときに、一般財源からの財政補填等を行う必要がないよう設けられました。
相手方によって役割が違う
| 相手方 | 内容 | 事由 |
|---|---|---|
| 市町村 | 貸付(無利子、翌々年度から3年間で償還)・交付 | 保険料収納不足 |
| 都道府県 | 貸付・国保特別会計への繰入れ | 見込みを上回る給付増による財源不足 |
財政運営の責任主体は都道府県になりましたが、保険料の賦課・徴収は市町村が引き続き担っています。収納が不足するのは市町村なので、市町村向けの貸付・交付という機能は改革後も残されています。
なお、交付を受けた市町村には、後年度に基金への拠出が求められます(基金事業交付金の額×0.1)。返済不要とはいえ、まったく負担がないわけではありません。
造成の経緯
国費で創設され、順次積み増しされました。
| 年度 | 措置額 |
|---|---|
| 平成27年度 | 200億円 |
| 平成28年度 | 400億円 |
| 平成29年度 | 1,100億円 |
| 平成30年度 | 300億円 |
合計2,000億円規模で造成されています。
年度間の財政調整機能(令和4年4月から)
令和3年の「全世代対応型の社会保障制度を構築するための健康保険法等の一部を改正する法律」により、基金に年度間の財政調整機能が付与されました。
急激な医療費の上昇や前期高齢者交付金の精算等により納付金額が短期間で大きく変動し、計画的な保険料設定が困難になるケースに備えるものです。都道府県国保特別会計の決算剰余金を積み立て、必要なときに取り崩して活用します。
この財政調整分は特例基金として、本体基金とは区別して経理する必要があります。
令和8年改正で本体基金分の取崩しが可能に
令和8年法律第31号により、財政安定化基金のうち本体基金分について取崩しができることとされました。施行日は令和9年4月1日です。
基金は平成30年度の都道府県単位化とあわせて造成されましたが、貸付・交付の実績が想定より少なく、資金が積み上がっている状況にあります。滞留している資金を活用できるようにするのが、今回の見直しの趣旨です。
特例基金(年度間の財政調整分)とは別枠である点に注意してください。
法定内繰入と法定外繰入
最後に、実務で混同しやすい点を整理しておきます。
| 内容 | 位置づけ | |
|---|---|---|
| 法定内の繰入 | 保険基盤安定繰入金、都道府県繰入金など | 制度上予定された公費 |
| 法定外の繰入 | 赤字を埋めるための一般会計繰入 | 解消すべきものとされている |
市町村が赤字を埋めるために行う法定外の一般会計繰入は、都道府県単位化の目的からすれば解消されるべきものとされています。国保運営方針の必須記載事項に財政の見通しが含まれているのも、この赤字解消を計画的に進めるためです。
まとめ
- 国保は事業主負担がなく年齢構成も高いため、給付費等の約50%を公費で賄う設計になっている
- 定率国庫負担は100分の32(法第70条)。調整交付金9%、都道府県繰入金9%が基本
- これらは基本の割合で、定率国庫負担等の一定額を国の調整交付金に振り替える措置がある
- 保険基盤安定制度は保険料軽減分と保険者支援分の2本立て。保険者支援分は国2分の1、都道府県4分の1、市町村4分の1
- 市町村は納付金を納め、保険給付費等交付金を受け取る(法第75条の7・第75条の2)
- 財政安定化基金は、市町村には保険料収納不足に対する貸付・交付、都道府県には給付増に対する貸付・繰入れを行う
- 令和8年改正で本体基金分の取崩しが可能に(令和9年4月1日施行)
従業員から「国保の保険料が高い」と相談されたとき、制度の半分が公費で賄われていることを伝えると受け止め方が変わることがあります。それでも高く感じるのは、事業主負担がないぶん全額を自分で払うからです。健保では見えていなかった事業主負担分が、国保では自分の負担として表に出てくる。この構造を説明すると納得されやすくなります。