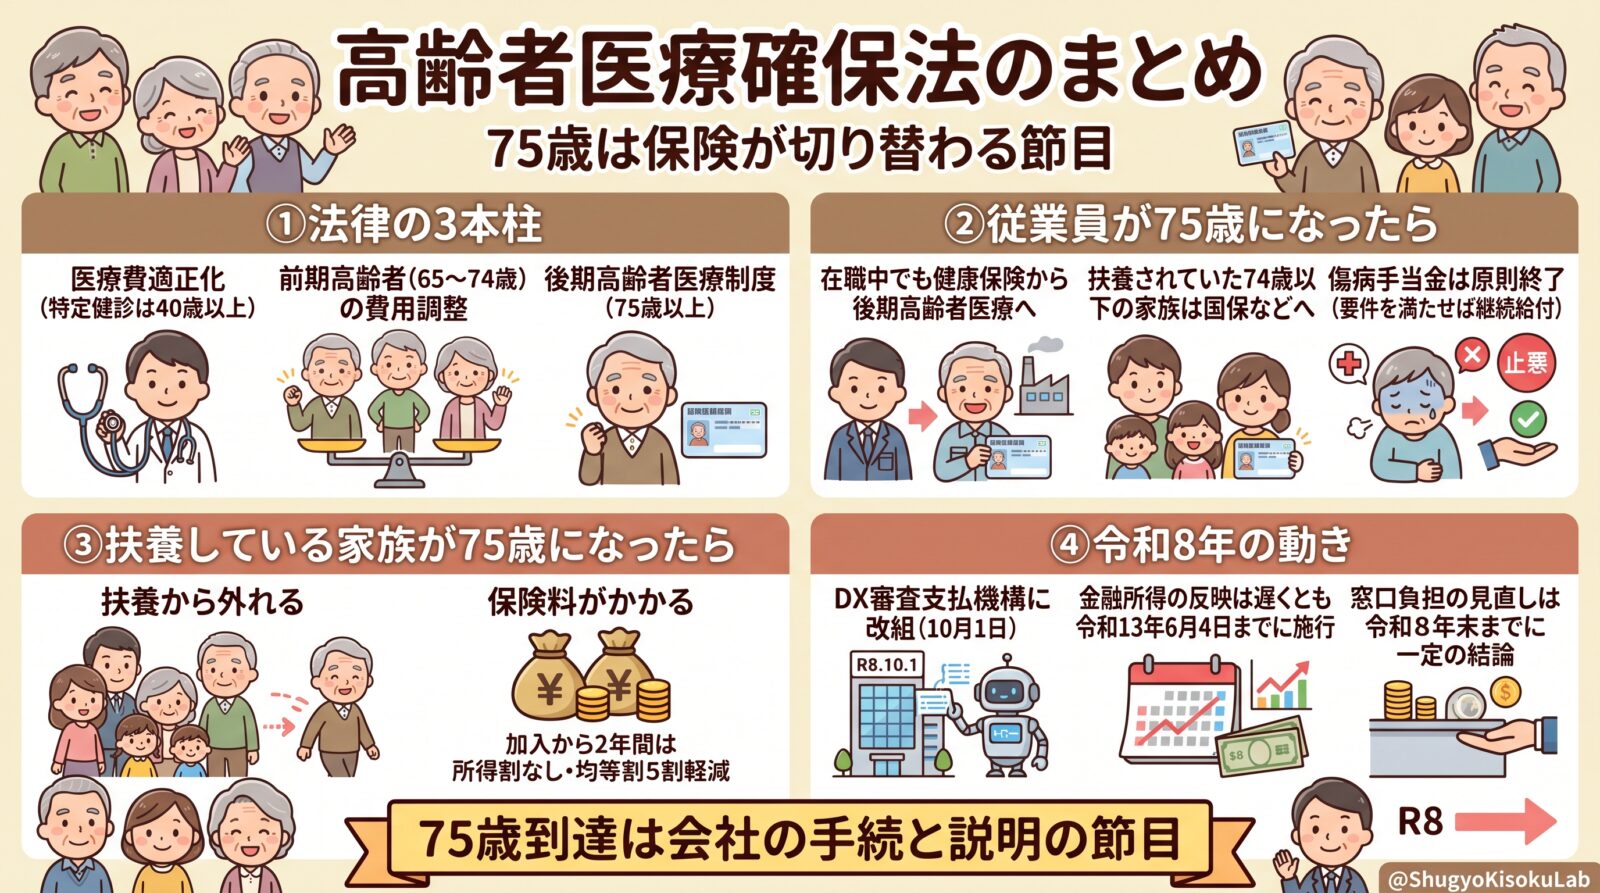
高齢者医療確保法は、75歳以上の後期高齢者医療制度だけでなく、40歳からの特定健診や65〜74歳の医療費の分担まで定めている法律です。従業員や扶養している家族が75歳になると、健康保険から後期高齢者医療に移ります。会社の手続や従業員への説明が必要になる場面も出てきます。制度の全体像と、人事・労務の実務で確認したい点をまとめました。
法律の3本柱
高齢者医療確保法(正式名称は「高齢者の医療の確保に関する法律」)は、章立てで見ると3つの柱でできています。
| 柱 | 章 | 主な中身 |
|---|---|---|
| 医療費適正化の推進 | 第2章 | 医療費適正化計画(6年一期)、特定健診・特定保健指導(40歳以上) |
| 前期高齢者の費用負担の調整 | 第3章 | 65〜74歳は加入する保険のまま、保険者どうしで費用を調整 |
| 後期高齢者医療制度 | 第4章 | 75歳以上などが独立した制度に加入 |
前期高齢者と後期高齢者では、仕組みがまったく違います。65〜74歳の人は、それまでの健康保険や国民健康保険に入ったままです。法律が調整するのは、保険者どうしのお金の分担だけです。一方、75歳になると、それまでの医療保険を抜けて、後期高齢者医療という別の制度に移ります。
後期高齢者医療の骨組み
| 項目 | 内容 |
|---|---|
| 運営 | 都道府県ごとの後期高齢者医療広域連合(区域内の全市町村が加入) |
| 窓口・保険料の徴収 | 市町村 |
| 保険料 | 均等割+所得割。料率は広域連合ごとに2年単位で決まる。令和8年度から子ども・子育て支援金分が加わった |
| 窓口負担 | 原則1割、所得により2割・3割。世帯単位で毎年8月に判定 |
| 財源 | 公費5割、現役世代の後期高齢者支援金、75歳以上の保険料 |
保険料でまかなう割合を「後期高齢者負担率」といい、令和8・9年度は13.27%です。2年ごとに政令で定められます。
公費5割というのは、現役並み所得者(3割負担の人)の給付費を除いた部分の話です。3割負担の人の給付費には公費が入らず、現役世代の支援金と保険料でまかないます。
従業員が75歳になったときのチェック
75歳になると、在職中でも健康保険の被保険者ではなくなります(健康保険法第3条第1項第7号)。75歳の誕生日当日に健康保険の資格を失い、同じ日から後期高齢者医療の被保険者になります。
| チェック項目 | 内容 |
|---|---|
| 健康保険の資格 | 75歳の誕生日当日に資格を失い、後期高齢者医療に移る。働き方や収入は関係ない |
| 会社の届出 | 健康保険・厚生年金保険被保険者資格喪失届を、事実発生から5日以内に日本年金機構へ提出 |
| 扶養されていた家族 | 74歳以下の家族は被扶養者でなくなるため、国民健康保険などへの加入手続が必要。国民健康保険の場合は、世帯主が14日以内に市町村へ届け出る(国民健康保険法施行規則第2条) |
| 傷病手当金 | 原則として受けられなくなる。要件を満たせば継続給付がある |
扶養されていた家族の手続
本人が健康保険を抜けると、その人に扶養されていた家族も健康保険の被扶養者ではなくなります。たとえば、75歳の従業員に扶養されていた72歳の妻は、国民健康保険などに加入しなければなりません。本人が75歳になる前に、家族の手続が必要になることを伝えておくと安心です。
傷病手当金の継続給付
後期高齢者医療には、健康保険の傷病手当金にあたる給付は原則としてありません。高齢者医療確保法第86条で、傷病手当金は広域連合が条例で「行うことができる」給付とされているためです。
ただし、健康保険法第104条の継続給付の要件を満たせば、資格を失った後も健康保険から傷病手当金を受け続けられます。
- 資格を失った日の前日まで、引き続き1年以上被保険者(任意継続被保険者などを除く)だったこと
- 資格を失ったときに、傷病手当金を受けていること
75歳になる前から療養のため休んでいる従業員がいる場合は、この要件にあてはまるかを確認してください。
扶養している家族が75歳になったときのチェック
従業員本人はまだ若くても、扶養している親や配偶者が75歳になることがあります。75歳以上の人は健康保険の被扶養者になれません(健康保険法第3条第7項ただし書)。
| チェック項目 | 内容 |
|---|---|
| 健康保険の扶養 | 外れて、後期高齢者医療に移る |
| 会社の届出 | 健康保険被扶養者(異動)届を提出する(被扶養者でなくなった理由は「75歳到達」)。提出時期は「その都度」 |
| 保険料 | 家族自身に保険料がかかる |
| 保険料の軽減 | 被用者保険の被扶養者だった人は、加入から2年を経過する月まで所得割なし・均等割5割軽減 |
「扶養に入っていたから保険料はかからない」という扱いは、75歳で終わります。家族本人が保険料を納めることになるので、従業員から質問を受けることもあるでしょう。
会社として押さえること
健診記録の提供義務
協会けんぽや健康保険組合は、特定健診の代わりに、会社が行った健康診断の結果を使うことができます。保険者から健診記録の写しの提供を求められたら、会社は提供しなければなりません(高齢者医療確保法第27条第4項)。
健康保険料の中身
会社と従業員が納める健康保険料には、自分たちの医療費だけでなく、後期高齢者支援金や前期高齢者納付金に充てる分も含まれています。75歳以上の医療費や、65〜74歳の医療費の調整は、現役世代の保険料でも支えられているのです。
令和8年の動き
| 動き | 内容 |
|---|---|
| 支払基金の改組 | 令和8年10月1日、社会保険診療報酬支払基金が「医療情報基盤・診療報酬審査支払機構」(DX審査支払機構)に改組 |
| 金融所得の反映 | 改正法は成立済み。施行は公布の日(令和8年6月5日)から5年以内で、遅くとも令和13年6月4日まで。具体的な日は政令で決まる |
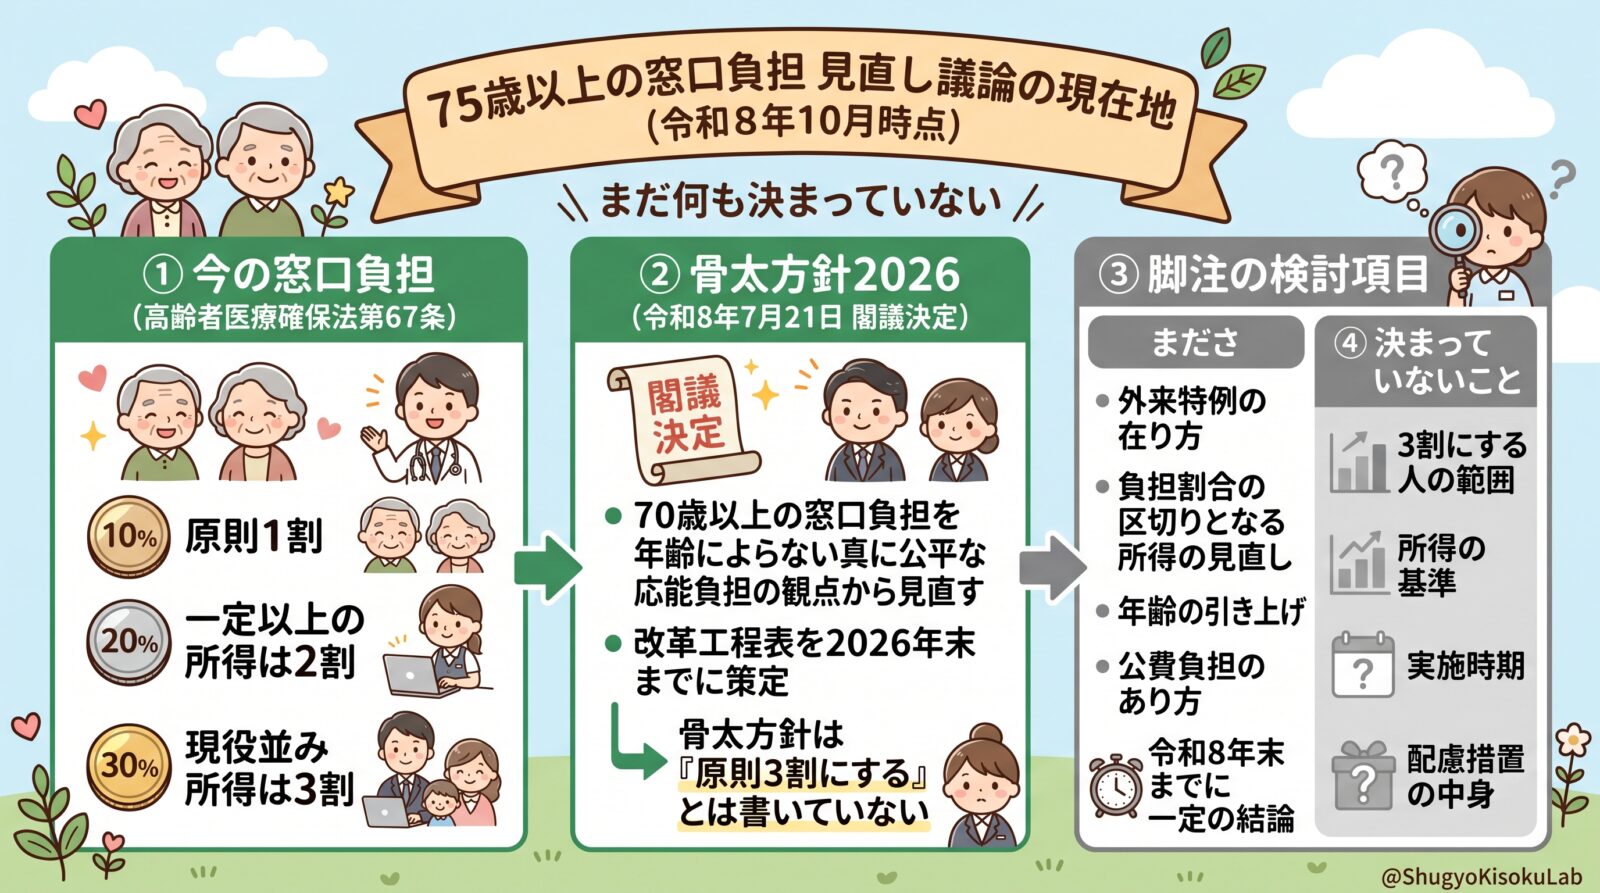
| 窓口負担の見直し | 骨太方針2026で方向性が示され、令和8年末までに一定の結論を得るとされている |
金融所得の反映は、確定申告をしていない上場株式の配当や譲渡益も、保険料や窓口負担の判定に反映させる仕組みです。金融機関から広域連合に情報が届くため、本人に新たな申告は求められません。NISAで得た配当や売却益は対象外です。
窓口負担の見直しについては、3割にする人の範囲や所得の基準、実施時期はまだ決まっていません。顧問先や従業員から聞かれたら、「方向性は示されたが、中身は未定」と伝えるのが正確です。
まとめ
- 高齢者医療確保法は、医療費適正化の推進、前期高齢者の費用負担の調整、後期高齢者医療制度の3本柱です。
- 従業員が75歳になると、在職中でも健康保険から後期高齢者医療に移ります。扶養されていた74歳以下の家族は、国民健康保険などへの加入手続が必要です。
- 傷病手当金は原則として終わりますが、要件を満たせば健康保険法第104条の継続給付を受けられます。
- 扶養している家族が75歳になると扶養から外れ、家族本人に保険料がかかります。加入から2年間は軽減があります。
- 金融所得の反映は遅くとも令和13年6月4日までに施行され、窓口負担の見直しは令和8年末までに一定の結論が出る予定です。
75歳は、本人にも家族にも保険が切り替わる節目です。対象になる従業員や家族の年齢を早めに把握しておくと、手続や説明の漏れを防げます。